Immobilier : reprise, vraiment ? L’offre bondit de 9 %, les ventes reculent encore

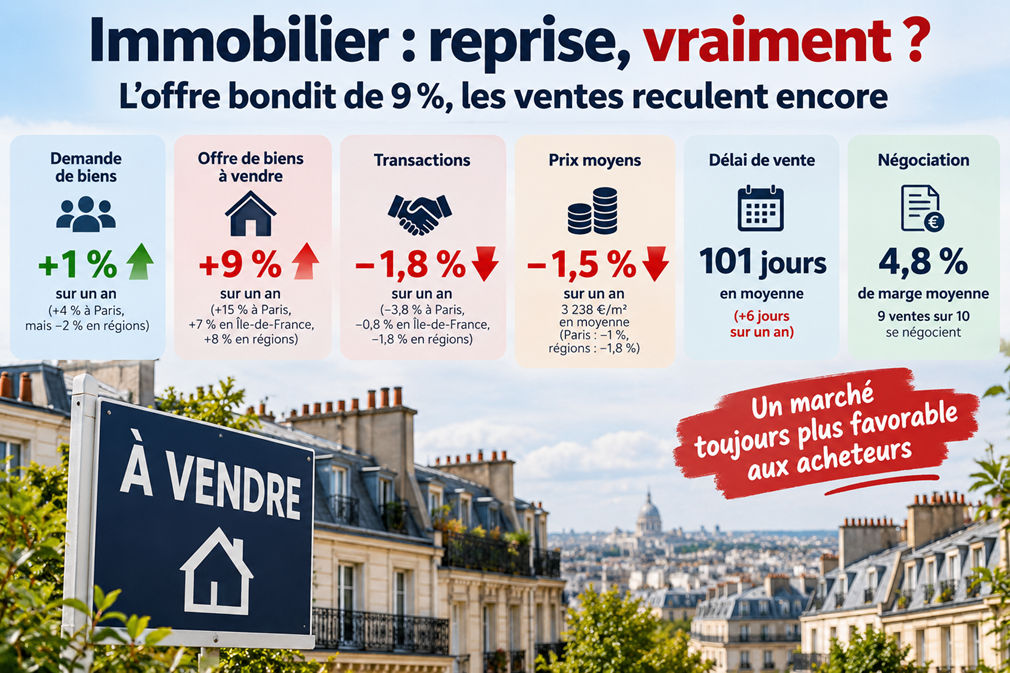
Immobilier : reprise ou faux départ ? L’offre bondit de 9 %, les ventes reculent encore de 1,8 %
Le marché immobilier français va-t-il réellement mieux à l’automne 2026 ? À lire les derniers chiffres publiés par le réseau Laforêt, quelques indicateurs se redressent effectivement, mais parler de véritable reprise paraît encore prématuré. La demande progresse de seulement 1 % sur un an tandis que l’offre de biens à vendre bondit de 9 %. Dans le même temps, les transactions reculent encore de 1,8 %, les prix baissent de 1,5 % et il faut désormais 101 jours en moyenne pour vendre un logement, soit six jours de plus qu’un an auparavant. Autrement dit, les acheteurs reviennent timidement, mais beaucoup moins rapidement que les biens proposés à la vente. Ce déséquilibre constitue probablement l’indicateur le plus important à surveiller au cours des prochains mois.
| Indicateur | France | Paris | Île-de-France hors Paris | Régions |
|---|---|---|---|---|
| Demande | +1 % | +4 % | +5 % | -2 % |
| Offre | +9 % | +15 % | +7 % | +8 % |
| Transactions | -1,8 % | -3,8 % | -0,8 % | -1,8 % |
| Prix | -1,5 % | -1,0 % | -2,0 % | -1,8 % |
| Prix moyen au m² | 3 238 €/m² | 9 553 €/m² | 3 879 €/m² | 2 433 €/m² |
| Délai moyen de vente | 101 jours | 84 jours | 99 jours | 101 jours |
| Évolution du délai sur un an | +6 jours | +8 jours | +8 jours | +3 jours |
| Marge de négociation | 4,8 % | 3,2 % | 4,6 % | 5,1 % |
| Source : Les données sont celles du bilan Laforêt de septembre 2026 comparées à septembre 2025. | ||||
Une demande en hausse de 1 %, mais une offre qui grimpe de 9 %
Le chiffre positif mis en avant est celui de la demande, en progression de 1 % par rapport à septembre 2025 après avoir reculé de 3 % sur un an à la fin du premier semestre. Le retournement est donc réel, mais son ampleur reste faible et surtout très hétérogène : la demande augmente de 4 % à Paris et de 5 % en Île-de-France hors Paris, alors qu’elle recule encore de 2 % dans les régions. La divergence est également importante selon les biens : +4,5 % pour les appartements mais -4 % pour les maisons. Face à cette demande nationale quasiment stable, l’offre augmente neuf fois plus rapidement, avec +9 % de biens disponibles sur un an. Elle grimpe même de 15 % à Paris, de 7 % en Île-de-France et de 8 % dans les régions. L’écart est particulièrement spectaculaire pour les appartements, dont l’offre augmente de 13 % alors que la demande ne progresse que de 4,5 %. Pour les maisons, la situation est également défavorable aux vendeurs : l’offre augmente de 4 % pendant que la demande recule de 4 %.
Une offre en hausse de 9 % n’est pas, en soi, le signe d’un marché en bonne santé
Laforêt préfère parler d’une offre qui « se reconstitue », formulation positive qui peut se comprendre après plusieurs années de pénurie de biens à vendre. Mais économiquement, l’évolution doit être mise en regard de celle de la demande et surtout des transactions. Une augmentation du stock peut être saine lorsqu’elle accompagne une forte progression des acheteurs et des ventes. Ce n’est pas ce que montrent les données présentées ici : l’offre progresse de 9 %, la demande de seulement 1 % et les transactions diminuent encore de 1,8 %. Le stock disponible augmente donc beaucoup plus rapidement que la capacité du marché à l’absorber. Cette configuration renforce mécaniquement le choix des acquéreurs et leur pouvoir de négociation. Elle ne permet pas, à elle seule, de conclure que le marché se dégrade fortement, car il faudrait notamment connaître le niveau absolu des stocks et leur historique sur plusieurs années, données absentes du document. Mais elle ne caractérise certainement pas encore un marché immobilier dynamique.
Les ventes restent en baisse : -1,8 % sur un an
Le véritable juge de paix reste le nombre de transactions et, sur ce point, le marché n’a pas encore retrouvé la croissance. Les ventes réalisées par le réseau reculent de 1,8 % par rapport à septembre 2025. La baisse atteint 3,8 % à Paris, 1,8 % dans les régions et 0,8 % en Île-de-France hors Paris. La tendance s’améliore certes par rapport au premier semestre puisque, par exemple, le recul parisien atteignait encore 4,7 % en juin. Mais passer d’une forte baisse à une baisse moins importante constitue une amélioration de tendance, pas encore un rebond de l’activité. Laforêt le reconnaît d’ailleurs explicitement : « l’absence de véritable rebond » confirme que le marché n’a pas retrouvé toute sa fluidité.
101 jours pour vendre : six jours de plus qu’en 2025
Autre indicateur difficilement compatible avec l’idée d’une reprise déjà installée : les logements mettent davantage de temps à trouver preneur. Le délai moyen de vente atteint 101 jours en septembre 2026, contre 95 jours un an auparavant. À Paris, il faut désormais 84 jours, soit huit jours supplémentaires en un an. Même hausse de huit jours en Île-de-France, avec un délai porté à 99 jours, tandis que les régions atteignent 101 jours, trois jours de plus qu’en septembre 2025. Laforêt souligne que ces délais semblent se stabiliser par rapport à juin, ce qui constitue effectivement un signal moins négatif. Mais la photographie annuelle reste claire : un bien met en moyenne plus de trois mois à être vendu et six jours de plus qu’il y a un an.
9 ventes sur 10 se négocient désormais
Le rapport de force entre vendeurs et acheteurs apparaît encore plus clairement dans les négociations. Neuf acquisitions sur dix donnent désormais lieu à une discussion sur le prix. La marge moyenne atteint 4,8 % au niveau national, contre 4,5 % un an auparavant. Elle s’établit à 3,2 % à Paris, 4,6 % en Île-de-France et 5,1 % dans les régions. Laforêt observe néanmoins une amélioration depuis juin, lorsque la marge nationale atteignait 5,2 %, notamment parce que certains vendeurs ajustent désormais davantage leur prix dès la mise en vente. C’est précisément l’un des mécanismes classiques de rééquilibrage d’un marché : lorsque les biens disponibles deviennent plus nombreux, les vendeurs doivent davantage tenir compte du budget des acheteurs. Les logements énergivores constituent un cas encore plus marqué puisque, selon Laforêt, les biens classés F ou G font régulièrement l’objet de décotes supérieures à 10 %.
Les prix baissent encore de 1,5 %
Cette modification du rapport de force commence logiquement à se retrouver dans les prix. Le prix moyen calculé par Laforêt s’établit à 3 238 euros le mètre carré, en baisse de 1,5 % sur un an. Paris recule de 1 % à 9 553 euros/m², l’Île-de-France hors Paris de 2 % à 3 879 euros/m² et les régions de 1,8 % à 2 433 euros/m². Le mouvement n’a rien d’un krach immobilier et les disparités locales restent considérables, mais il est intéressant de constater que les régions, dont les prix étaient encore globalement stables au premier semestre selon Laforêt, passent désormais dans le rouge. Le réseau donne lui-même l’explication : la demande y est plus faible tandis que l’offre continue d’augmenter, obligeant les vendeurs à revoir leurs prétentions.
Brest +5,8 %, Paris -1 % : il n’existe plus vraiment un seul marché immobilier français
La moyenne nationale masque cependant des marchés locaux évoluant dans des directions parfois opposées. Brest affiche ainsi une hausse de 5,8 % sur un an à 2 495 euros/m², Rouen de 2,8 % à 2 811 euros/m² et Dijon de 2,6 % à 2 629 euros/m². Biarritz progresse de 1,1 % et Rennes de 0,7 %. À l’inverse, Paris baisse de 1 %, Nice de 0,5 %, Lyon de 0,4 % et Bordeaux de 0,2 %, tandis que Strasbourg est stable et Marseille quasiment stable. Il serait donc excessif de parler indifféremment de hausse ou de baisse du marché français : les conditions locales d’offre, de demande et de financement deviennent déterminantes.
Le marché des maisons apparaît plus fragile que celui des appartements
La ventilation entre appartements et maisons est probablement l’un des enseignements les plus intéressants de l’étude. La demande d’appartements augmente de 4,5 % tandis que l’offre progresse de 13 %. Pour les maisons, la situation est différente mais tout aussi révélatrice : la demande chute de 4 % alors que l’offre augmente de 4 %. Laforêt attribue notamment ce recul aux arbitrages budgétaires des ménages : une maison est généralement plus grande, plus coûteuse à chauffer et à entretenir et peut générer davantage de frais de mobilité. Ces données suggèrent surtout que la contrainte de solvabilité continue de déterminer fortement le marché. Le désir d’acheter existe toujours, mais il ne suffit pas : encore faut-il que le budget du ménage soit compatible avec le prix du logement et le coût du crédit.
Acheteurs : le rapport de force devient plus favorable
Pour les acquéreurs disposant d’un financement, la situation est paradoxalement plus confortable qu’elle ne l’était durant les années de pénurie. Davantage de biens sont disponibles, les délais de vente sont longs, neuf vendeurs sur dix acceptent de négocier et les prix moyens reculent. L’acheteur peut donc davantage comparer les logements, écarter ceux nécessitant trop de travaux et négocier les défauts qu’il aurait parfois dû accepter lorsque le marché était beaucoup plus tendu. Le document Laforêt souligne d’ailleurs explicitement que « l’offre, plus abondante » donne aux acquéreurs davantage de possibilités de comparaison et de mise en concurrence des biens.
Vendeurs : le prix affiché devient déterminant
La situation est nettement moins confortable du côté des vendeurs. Avec une offre en hausse de 9 %, mettre un logement sur le marché à un prix sensiblement supérieur à sa valeur peut conduire à l’immobiliser pendant plusieurs mois. La stabilisation récente des marges de négociation suggère d’ailleurs que certains vendeurs commencent à intégrer cette réalité en fixant dès le départ un prix plus proche de celui que les acheteurs sont disposés à payer. Le phénomène est particulièrement important pour les logements nécessitant des travaux ou affichant de mauvaises performances énergétiques, pour lesquels la décote peut largement dépasser la moyenne. Dans le marché actuel, attendre simplement que l’acheteur finisse par accepter le prix demandé semble donc de moins en moins efficace.
Alors, le marché immobilier repart-il réellement ?
Les données de septembre ne permettent pas encore de parler de reprise du marché immobilier français. Elles montrent plutôt une stabilisation fragile après une période beaucoup plus difficile. La demande repasse légèrement dans le vert à +1 %, ce qui constitue une amélioration. Mais cette progression doit être mise en perspective avec quatre autres indicateurs : une offre en hausse de 9 %, des transactions toujours en baisse de 1,8 %, des prix en recul de 1,5 % et un délai de vente qui s’allonge de six jours pour atteindre 101 jours. Même Laforêt conclut qu’il serait « prématuré de parler de reprise » et reconnaît que les volumes de transactions restent inférieurs à ceux de 2025.
Immobilier 2026 : davantage un marché d’acheteurs qu’un marché de vendeurs
La lecture froide des chiffres conduit donc à une conclusion moins optimiste que celle que pourrait suggérer l’expression « l’attentisme recule ». Le marché n’est certes pas bloqué et plusieurs indicateurs cessent de se détériorer, mais le déséquilibre entre +9 % d’offre et seulement +1 % de demande reste significatif. Tant que cette offre supplémentaire ne sera pas absorbée par une progression suffisamment forte des transactions, elle continuera vraisemblablement à donner du pouvoir aux acheteurs et à exercer une pression sur les prix des biens les moins attractifs ou proposés trop cher. Pour pouvoir véritablement parler de reprise, il faudra donc surveiller autre chose que le simple retour des intentions d’achat : une hausse durable des transactions, une réduction des délais de vente et surtout un rapprochement entre le rythme de progression de l’offre et celui de la demande. Pour l’heure, le marché immobilier français semble moins malade qu’auparavant, mais les chiffres de septembre 2026 ne permettent certainement pas encore de le déclarer guéri.