Dispositf Loc’Avantages
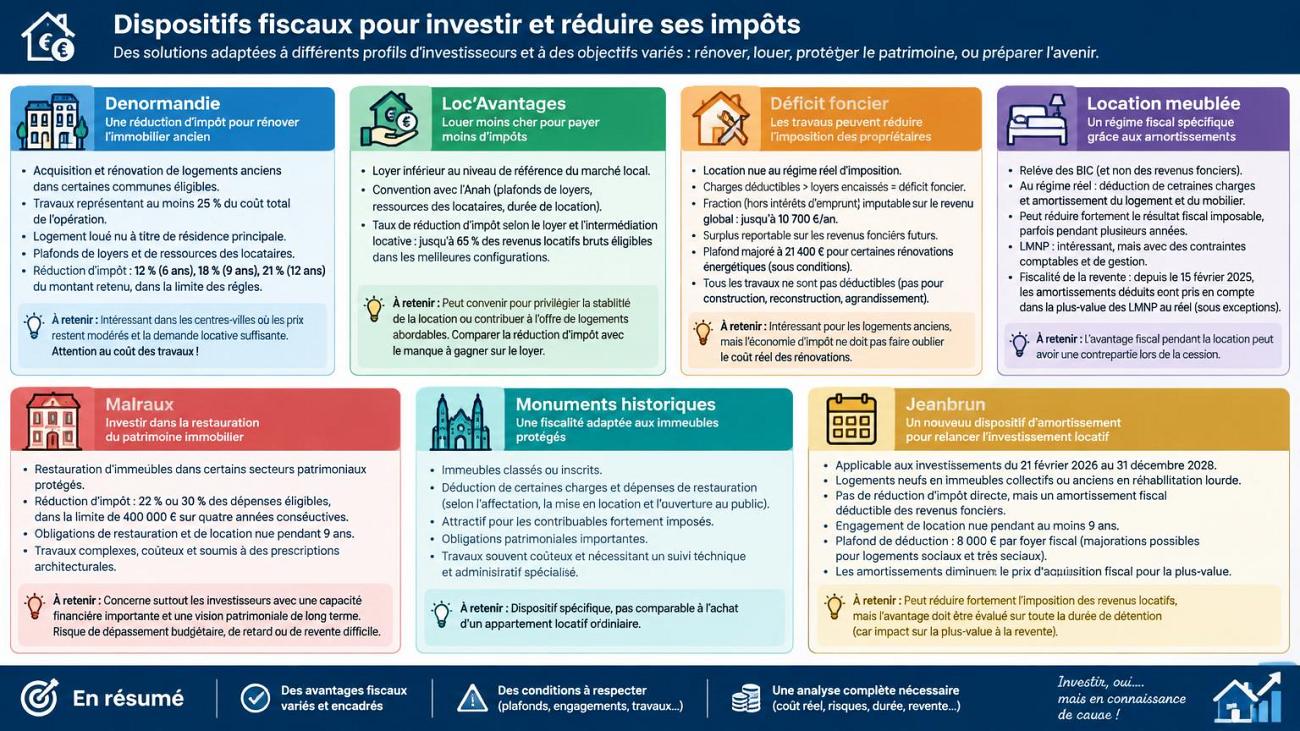
Loc’Avantages : jusqu’à 65 % de réduction d’impôt pour les propriétaires bailleurs, mais à quelles conditions ?
Louer son logement moins cher que les prix du marché pour payer moins d’impôt, voilà le principe du dispositif Loc’Avantages. Cette incitation fiscale s’adresse aux propriétaires bailleurs acceptant de pratiquer un loyer plafonné et de louer leur logement à des ménages dont les ressources ne dépassent pas certains seuils. En contrepartie, ils peuvent bénéficier d’une réduction d’impôt sur le revenu pouvant atteindre 65 % des loyers bruts encaissés. Un avantage fiscal conséquent, mais qui ne doit pas faire oublier la contrepartie : le propriétaire renonce à une partie de ses revenus locatifs potentiels. Loc’Avantages est-il réellement intéressant financièrement ? Tout dépend du niveau des loyers pratiqués localement, de la situation fiscale du bailleur et du mode de gestion retenu.
Loc’Avantages : comment fonctionne ce dispositif fiscal ?
Loc’Avantages repose sur un conventionnement du logement avec l’Agence nationale de l’habitat (Anah). Le propriétaire s’engage à louer son bien pendant une durée minimale de six ans, à un niveau de loyer inférieur au loyer de référence du marché local, à un locataire respectant des plafonds de ressources. En échange, il bénéficie d’une réduction d’impôt calculée sur les revenus locatifs bruts. Contrairement au Denormandie, qui repose sur une acquisition immobilière accompagnée de travaux, Loc’Avantages peut concerner un logement déjà détenu par le bailleur. Il n’est donc pas nécessaire d’acheter un nouveau bien pour en bénéficier. Il n’est pas non plus obligatoire de réaliser des travaux, même si certaines opérations peuvent être accompagnées d’aides de l’Anah. Le dispositif concerne les logements loués nus, à titre de résidence principale, dans les conditions prévues par la convention.
Trois niveaux de loyers : Loc1, Loc2 et Loc3
Le dispositif distingue trois niveaux de conventionnement, correspondant à des loyers plus ou moins inférieurs aux loyers de marché. Le niveau Loc1, également appelé loyer intermédiaire, prévoit une décote de 15 % par rapport au loyer de référence local. Le niveau Loc2, ou loyer social, impose une décote de 30 %. Enfin, le niveau Loc3, correspondant au loyer très social, prévoit une décote de 45 %. Plus la réduction du loyer est importante, plus l’avantage fiscal potentiel augmente. Attention toutefois : ces décotes sont calculées à partir de loyers de référence déterminés selon les règles du dispositif, et non nécessairement à partir du loyer qu’un propriétaire estime pouvoir obtenir pour son logement. Les plafonds applicables dépendent notamment de la commune et de la surface du bien.
Loc’Avantages : les taux de réduction d’impôt selon le niveau de loyer
L’avantage fiscal varie selon le niveau de conventionnement et le recours éventuel à l’intermédiation locative. Cette dernière consiste à confier la location ou la gestion du logement à un organisme agréé, dans le cadre d’un dispositif destiné à faciliter l’accès au logement de ménages rencontrant des difficultés. Le recours à l’intermédiation locative permet de bénéficier de taux de réduction d’impôt plus élevés.
| Niveau Loc’Avantages | Décote sur le loyer de référence | Réduction d’impôt sans intermédiation | Réduction d’impôt avec intermédiation |
|---|---|---|---|
| Loc1 - Intermédiaire | 15 % | 15 % | 20 % |
| Loc2 - Social | 30 % | 35 % | 40 % |
| Loc3 - Très social | 45 % | Non accessible | 65 % |
Les pourcentages de réduction d’impôt s’appliquent aux revenus locatifs bruts éligibles, et non au prix d’acquisition du logement. Le niveau Loc3 nécessite le recours à l’intermédiation locative. La réduction d’impôt Loc’Avantages entre dans le plafonnement global des avantages fiscaux, fixé en principe à 10 000 euros par an pour les avantages concernés.
Exemple concret : combien peut rapporter Loc’Avantages ?
Prenons un appartement dont le loyer de référence local serait de 800 euros par mois. Sans conventionnement, le propriétaire pourrait théoriquement percevoir 9 600 euros de loyers annuels, sous réserve que ce niveau corresponde effectivement au marché. En Loc1, avec une décote de 15 %, le loyer maximal serait ramené à 680 euros mensuels, soit 8 160 euros par an. La réduction d’impôt de 15 % représenterait alors 1 224 euros par an, en l’absence d’intermédiation locative. Le propriétaire percevrait ainsi 8 160 euros de loyers et bénéficierait d’une économie d’impôt de 1 224 euros, soit un total de 9 384 euros avant charges et fiscalité résiduelle. Ce montant resterait légèrement inférieur aux 9 600 euros de loyers qu’il aurait pu percevoir sans conventionnement. Mais la comparaison doit aussi intégrer les revenus fonciers imposables, les prélèvements sociaux, les frais éventuels de gestion et les risques de vacance locative.
Comparatif : quel avantage fiscal pour un loyer de référence de 800 euros ?
Le tableau suivant illustre les différents niveaux de conventionnement à partir d’un même loyer de référence théorique de 800 euros par mois. Il suppose que le logement est loué toute l’année, que le bailleur bénéficie de l’intégralité de la réduction d’impôt et que les plafonds réglementaires applicables permettent les loyers calculés. Les éventuels frais d’intermédiation locative, les charges et les autres prélèvements fiscaux ne sont pas déduits.
| Formule | Loyer mensuel | Loyers annuels | Réduction d’impôt annuelle | Loyers + avantage fiscal |
|---|---|---|---|---|
| Sans conventionnement | 800 € | 9600 € | 0 € | 9600 € |
| Loc1 sans intermédiation | 680 € | 8160 € | 1224 € | 9384 € |
| Loc1 avec intermédiation | 680 € | 8160 € | 1632 € | 9792 € |
| Loc2 sans intermédiation | 560 € | 6720 € | 2352 € | 9072 € |
| Loc2 avec intermédiation | 560 € | 6720 € | 2688 € | 9408 € |
| Loc3 avec intermédiation | 440 € | 5280 € | 3432 € | 8712 € |
Ce comparatif montre que le taux de réduction d’impôt le plus élevé n’est pas nécessairement le plus avantageux financièrement. Dans cet exemple, la formule Loc1 avec intermédiation procure un montant total supérieur à celui d’une location classique, avant prise en compte des autres éléments fiscaux et financiers. À l’inverse, le conventionnement très social entraîne une diminution plus importante des recettes globales, malgré une réduction d’impôt de 65 %. Loc’Avantages ne doit donc pas être évalué uniquement à partir du taux de réduction d’impôt affiché.
Loc’Avantages : un dispositif prolongé jusqu’au 31 décembre 2027
Bonne nouvelle pour les propriétaires bailleurs : Loc’Avantages est accessible jusqu’au 31 décembre 2027, selon les dispositions actuellement en vigueur. Cette échéance concerne l’entrée dans le dispositif, et non la fin des engagements locatifs déjà souscrits. Un propriétaire qui signe une convention éligible doit en respecter les obligations pendant les six années prévues. Il est donc possible d’envisager un conventionnement en 2027, mais les démarches doivent être anticipées, notamment lorsqu’une rénovation est nécessaire.
Quelles sont les exigences énergétiques des logements ?
Loc’Avantages ne permet pas de bénéficier d’un avantage fiscal pour n’importe quel logement ancien. Le guide des aides de l’Anah pour 2026 précise notamment que le logement doit atteindre au minimum la classe E du diagnostic de performance énergétique dans le cadre d’un conventionnement sans travaux et la classe D dans le cadre d’un conventionnement avec travaux. Ces exigences doivent être intégrées au calcul de rentabilité, particulièrement pour les appartements anciens nécessitant une rénovation énergétique. Un propriétaire disposant d’un logement classé F ou G ne peut donc pas simplement diminuer son loyer pour obtenir la réduction d’impôt. Il devra d’abord examiner les travaux nécessaires pour satisfaire aux conditions du dispositif.
Loc’Avantages : des aides financières pour rénover le logement
L’un des intérêts du dispositif réside dans la possibilité de bénéficier, sous conditions, d’aides de l’Anah pour réaliser certains travaux. Le guide 2026 prévoit notamment des subventions pouvant atteindre 28 000 euros pour la rénovation lourde d’un logement très dégradé, 21 000 euros pour certains travaux de sécurité, de salubrité ou d’adaptation, et 15 000 euros pour d’autres travaux de rénovation éligibles, notamment énergétiques. Ces montants correspondent à des plafonds, pas à des aides automatiquement accordées. Les travaux, les caractéristiques du logement et les conditions du conventionnement déterminent le montant effectivement mobilisable. Certaines primes complémentaires peuvent également être accordées, notamment dans le cadre de l’intermédiation locative.
L’intermédiation locative : davantage d’avantages, mais aussi des contraintes
L’intermédiation locative consiste à faire intervenir une association agréée ou une agence immobilière à vocation sociale entre le propriétaire et le locataire. Selon le montage retenu, l’organisme peut assurer la gestion du logement ou le louer pour le mettre à disposition de ménages éligibles. Cette formule permet de bénéficier de taux de réduction d’impôt majorés et, dans certaines situations, de garanties ou d’aides complémentaires. Mais elle peut également entraîner des frais de gestion et impose de respecter des conditions spécifiques. Les garanties contre les impayés ou les dégradations ne doivent pas être considérées comme automatiques : leur portée dépend des contrats et des dispositifs effectivement mobilisés. Pour un propriétaire éloigné géographiquement de son logement, l’intermédiation peut néanmoins représenter une solution intéressante pour déléguer la gestion locative tout en participant à une démarche socialement utile.
Comment bénéficier de Loc’Avantages ?
Le propriétaire doit commencer par vérifier les plafonds de loyers applicables à son logement et les conditions de ressources du futur locataire. L’Anah met à disposition un simulateur permettant d’obtenir ces informations à partir de l’adresse, de la surface et des caractéristiques du bien. Il faut ensuite choisir le niveau de conventionnement, déterminer si le recours à l’intermédiation locative est pertinent et déposer une demande auprès de l’Anah. Le logement doit respecter les exigences de décence et de performance énergétique applicables. Le propriétaire ne peut pas louer à un membre de sa famille dans les conditions exclues par le dispositif. Une fois la convention validée, les engagements de location et les obligations déclaratives doivent être respectés pour conserver l’avantage fiscal.
Loc’Avantages est-il réellement rentable pour un propriétaire bailleur ?
Loc’Avantages peut présenter un intérêt financier, notamment pour un propriétaire qui dispose déjà d’un logement, souhaite sécuriser sa location et accepte de pratiquer un loyer inférieur au marché. L’avantage fiscal peut compenser une partie de la décote locative, voire améliorer le résultat global dans certaines configurations. Mais le dispositif n’est pas systématiquement gagnant. Une réduction d’impôt de 65 % impressionne davantage qu’elle ne renseigne sur la rentabilité réelle. Cette réduction porte sur des loyers eux-mêmes fortement diminués. Le résultat dépend aussi de la fiscalité personnelle du bailleur, des charges, des frais de gestion et de l’éventuel financement des travaux. Avant de signer une convention de six ans, il est indispensable de comparer les revenus nets après impôt d’une location classique avec ceux des différentes formules Loc’Avantages. Le meilleur choix n’est pas nécessairement celui qui procure la plus forte réduction d’impôt, mais celui qui offre le meilleur équilibre entre revenus, sécurité locative et contraintes de gestion.