Dispositif Denormandie
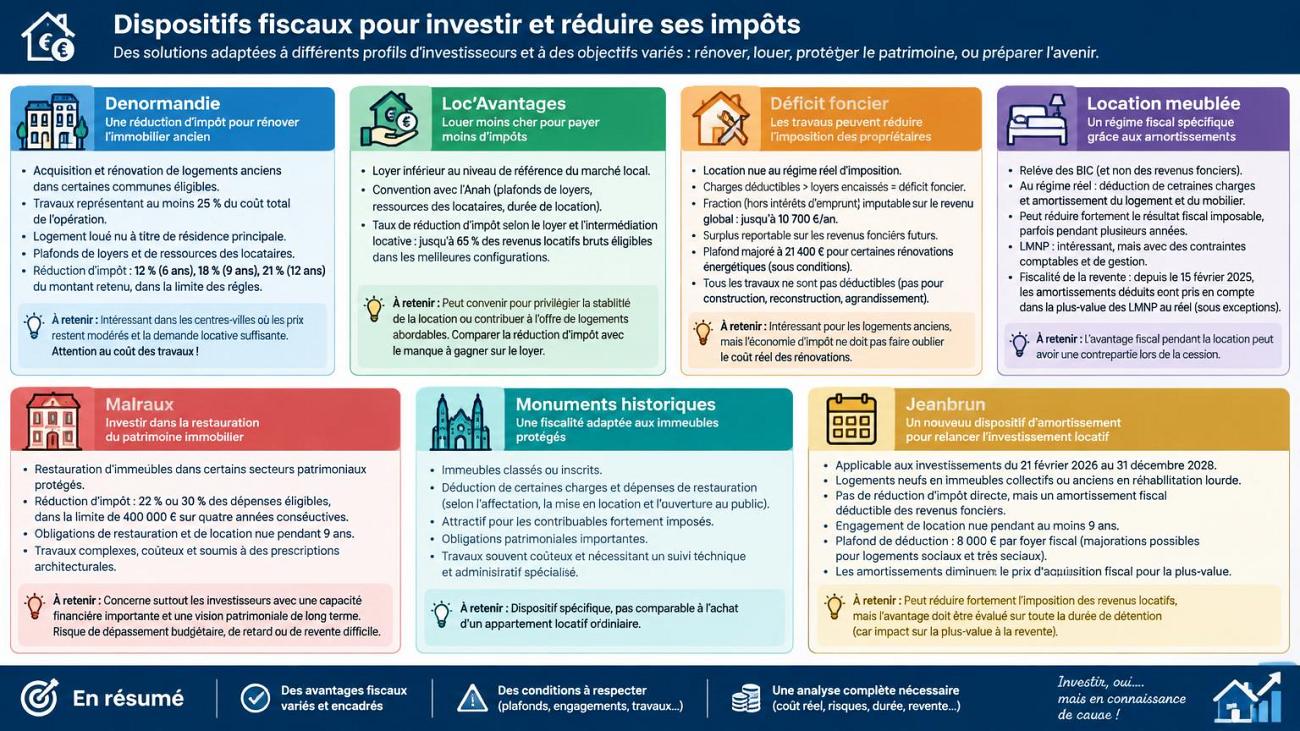
Investir dans l’immobilier ancien tout en réduisant ses impôts, c’est le principe du dispositif Denormandie. Contrairement au Pinel, qui a pris fin pour les nouveaux investissements au 31 décembre 2024, le Denormandie permet encore de bénéficier d’une réduction d’impôt sur le revenu en contrepartie de l’acquisition et de la rénovation d’un logement ancien destiné à la location. À la clé, un avantage fiscal pouvant atteindre 63 000 euros sur douze ans, sous réserve de respecter les conditions du dispositif. Mais attention : la réduction d’impôt ne suffit pas à rendre une opération immobilière rentable. Le choix de la ville, le coût réel des travaux, les plafonds de loyers et la demande locative restent déterminants.
Qu’est-ce que le dispositif Denormandie ?
Le dispositif Denormandie est une incitation fiscale destinée à favoriser la rénovation des logements anciens dans certaines communes françaises. Il permet aux contribuables qui achètent un logement ancien nécessitant des travaux de bénéficier d’une réduction de leur impôt sur le revenu, à condition de louer le bien nu à titre de résidence principale du locataire pendant une durée minimale de six ans. Le mécanisme reprend plusieurs caractéristiques de l’ancien dispositif Pinel, notamment les engagements de location de six, neuf ou douze ans, les plafonds de loyers et les plafonds de ressources des locataires. Sa particularité réside dans l’obligation de réaliser des travaux représentant une part significative du coût total de l’opération. L’objectif est double : encourager les investisseurs privés à remettre sur le marché des logements anciens rénovés et contribuer à la revitalisation des centres-villes.
Denormandie : quelles sont les conditions pour bénéficier de la réduction d’impôt ?
L’investissement doit porter sur un logement ancien situé dans une commune éligible au dispositif. Les villes concernées sont notamment celles participant au programme Action cœur de ville, certaines communes ayant conclu une opération de revitalisation du territoire (ORT), ainsi que des communes répondant aux critères spécifiques prévus par la réglementation. Le logement doit faire l’objet de travaux éligibles représentant au moins 25 % du coût total de l’opération, dans les limites prévues pour le calcul de la réduction d’impôt. Une fois rénové, il doit être loué non meublé à un locataire qui en fait sa résidence principale, dans le respect des plafonds de loyers et de ressources applicables. L’investisseur doit également respecter les délais réglementaires d’achèvement des travaux et de mise en location. Une acquisition dans une ville éligible ne suffit donc pas : c’est l’ensemble de l’opération qui doit répondre aux conditions fiscales.
Quels travaux sont éligibles au dispositif Denormandie ?
Tous les travaux ne permettent pas de bénéficier de la réduction d’impôt. Les dépenses retenues doivent notamment correspondre à des travaux d’amélioration de la performance énergétique, de modernisation, d’assainissement ou d’aménagement de surfaces habitables, selon les catégories prévues par les textes. L’une des possibilités consiste à réaliser des travaux améliorant la performance énergétique du logement d’au moins 30 % pour une maison individuelle ou de 20 % pour un logement situé dans un immeuble collectif. Une autre voie consiste à effectuer au moins deux catégories de travaux parmi celles prévues par la réglementation, notamment l’isolation des murs, des combles ou des fenêtres, ainsi que le remplacement du système de chauffage ou de production d’eau chaude. La création de surfaces habitables nouvelles peut également être prise en compte dans les conditions prévues. Les travaux doivent être réalisés par des professionnels et justifiés par les documents nécessaires. Il est donc indispensable de faire valider leur éligibilité avant de s’engager.
Denormandie : combien peut-on économiser sur ses impôts ?
Pour les investissements réalisés en métropole, la réduction d’impôt dépend de la durée d’engagement locatif. Elle atteint 12 % du prix de revient retenu pour un engagement de six ans, 18 % pour neuf ans et 21 % pour douze ans. L’avantage fiscal est calculé dans la limite de 300 000 euros d’investissement par an et de 5 500 euros par mètre carré de surface habitable. Ces plafonds s’appliquent selon les règles fiscales du dispositif. Le taux maximal de 21 % permet donc, pour une base éligible de 300 000 euros, d’obtenir jusqu’à 63 000 euros de réduction d’impôt répartis sur douze ans. Il ne s’agit pas d’un remboursement immédiat de 63 000 euros, mais d’un avantage fiscal étalé dans le temps, sous réserve de disposer d’un impôt suffisant pour l’utiliser.
| Durée de location | Taux de réduction d’impôt | Réduction maximale sur 300 000 € | Répartition de l’avantage |
|---|---|---|---|
| 6 ans | 12 % | 36 000 € | 6 000 € par an pendant 6 ans |
| 9 ans | 18 % | 54 000 € | 6 000 € par an pendant 9 ans |
| 12 ans | 21 % | 63 000 € | 6 000 € par an pendant 9 ans, puis 3 000 € par an pendant 3 ans |
Ces taux concernent les investissements éligibles en métropole. Les modalités applicables outre-mer peuvent être différentes. La réduction d’impôt Denormandie entre par ailleurs dans le plafonnement global des avantages fiscaux, généralement fixé à 10 000 euros par an en métropole pour les avantages concernés.
Exemple concret : acheter un appartement ancien pour 200 000 euros avec travaux
Prenons l’exemple d’un investisseur qui acquiert un appartement ancien pour 150 000 euros et engage 50 000 euros de travaux éligibles. Le coût total retenu dans cet exemple atteint 200 000 euros, hors autres frais éventuels, et les travaux représentent bien 25 % de l’opération. Si le logement répond à toutes les conditions du dispositif, l’investisseur peut bénéficier d’une réduction d’impôt de 24 000 euros sur six ans, de 36 000 euros sur neuf ans ou de 42 000 euros sur douze ans. Dans ce dernier cas, la réduction représente 4 000 euros par an pendant les neuf premières années, puis 2 000 euros par an pendant les trois dernières années. Cette économie fiscale vient améliorer la rentabilité globale de l’investissement, mais elle ne doit pas être confondue avec les revenus locatifs. Les loyers restent imposables selon le régime fiscal applicable à la location nue, tandis que les charges, les intérêts d’emprunt et les éventuelles dépenses non couvertes par l’avantage fiscal doivent être intégrés au calcul.
Plafonds de loyers et de ressources : le Denormandie n’autorise pas une location au prix du marché sans limites
En contrepartie de la réduction d’impôt, le propriétaire doit respecter des plafonds de loyers et de ressources des locataires. Les plafonds applicables dépendent notamment de la zone géographique dans laquelle se situe le logement, de sa surface et de la composition du foyer du locataire. Ces montants sont actualisés périodiquement et doivent être vérifiés pour l’année de signature du bail. Le plafond de loyer peut être inférieur au loyer qu’un propriétaire pourrait obtenir librement sur le marché. Cette différence réduit la rentabilité locative brute, mais elle peut être partiellement compensée par l’avantage fiscal. Il faut néanmoins comparer les deux situations avant d’investir. Dans certaines villes, les loyers de marché sont déjà inférieurs aux plafonds réglementaires, ce qui limite l’effet contraignant du dispositif. Dans d’autres, notamment sur les petites surfaces bien situées, le plafonnement peut être plus pénalisant.
Jusqu’au 31 décembre 2027 pour investir en Denormandie
Le dispositif Denormandie reste accessible aux investissements réalisés jusqu’au 31 décembre 2027. Cette échéance est importante pour les investisseurs envisageant une acquisition dans l’immobilier ancien au cours des prochains mois. Contrairement à un investissement dans le neuf, une opération Denormandie suppose de sélectionner un bien, de vérifier son éligibilité, de chiffrer les travaux et d’organiser sa rénovation. Il ne faut donc pas attendre les dernières semaines de 2027 pour préparer son projet. Une éventuelle prolongation au-delà de cette date n’est pas acquise. Le gouvernement doit remettre au Parlement un rapport d’évaluation du dispositif au plus tard le 30 septembre 2027, qui pourra éclairer les décisions concernant son avenir.
Denormandie ou Jeanbrun : quel dispositif privilégier ?
Depuis l’entrée en vigueur du dispositif Relance Logement, également appelé Jeanbrun, les investisseurs disposent d’une autre possibilité pour investir dans l’immobilier locatif sous conditions. Les deux mécanismes ne reposent pas sur la même logique fiscale. Le Denormandie accorde une réduction d’impôt calculée sur le prix de revient éligible de l’opération, tandis que le Jeanbrun repose sur un mécanisme d’amortissement fiscal, sous réserve de respecter ses conditions particulières. Le Denormandie concerne notamment l’immobilier ancien avec travaux dans certaines communes éligibles. Le Jeanbrun peut également concerner l’ancien, mais avec des exigences spécifiques de réhabilitation lourde et un investissement en immeuble collectif. Autre différence importante : le Denormandie entre dans le plafonnement global des niches fiscales, contrairement au Jeanbrun. Le choix dépend donc du montant de l’investissement, des travaux envisagés, de la situation fiscale du propriétaire et de la rentabilité locative attendue.
Denormandie : quels sont les principaux risques pour les investisseurs ?
Le premier risque consiste à surpayer le logement en raison de l’avantage fiscal annoncé. Un bien ancien nécessitant d’importants travaux doit normalement être acquis avec une décote suffisante pour financer sa rénovation. Le deuxième risque concerne le budget des travaux. Les mauvaises surprises sont fréquentes dans l’immobilier ancien : installations électriques à reprendre, humidité, toiture, isolation ou travaux votés en copropriété. Une enveloppe insuffisante peut compromettre la rentabilité du projet. Le troisième risque est locatif. Certaines communes éligibles au Denormandie présentent des prix immobiliers accessibles, mais également une demande locative limitée dans certains quartiers. Le respect des plafonds de loyers ne garantit aucunement la présence d’un locataire. Enfin, l’investisseur doit être attentif à sa situation fiscale. La réduction d’impôt n’est pas un crédit d’impôt remboursable : si elle dépasse l’impôt dû au titre d’une année, la fraction inutilisée n’est, en principe, ni remboursée ni reportable.
Le Denormandie est-il encore intéressant pour investir en 2027 ?
Le Denormandie conserve de réels atouts pour les investisseurs souhaitant acquérir un logement ancien, le rénover et le louer durablement. Une réduction d’impôt pouvant atteindre 21 % du prix de revient éligible constitue un avantage appréciable, particulièrement pour les contribuables fortement imposés. Le dispositif peut également contribuer à remettre sur le marché des logements de meilleure qualité, notamment sur le plan énergétique. Mais il ne faut pas inverser le raisonnement. L’investissement doit être rentable avant même de prendre en compte l’économie fiscale. La sélection de la ville, du quartier et du logement reste essentielle. Avec des taux de crédit immobilier susceptibles de rester élevés en 2027 et des coûts de rénovation importants, une simulation détaillée du rendement net, de la fiscalité et du financement s’impose. Le Denormandie peut être une opportunité, mais certainement pas une raison suffisante pour acheter un bien immobilier.