Dispositif Malraux
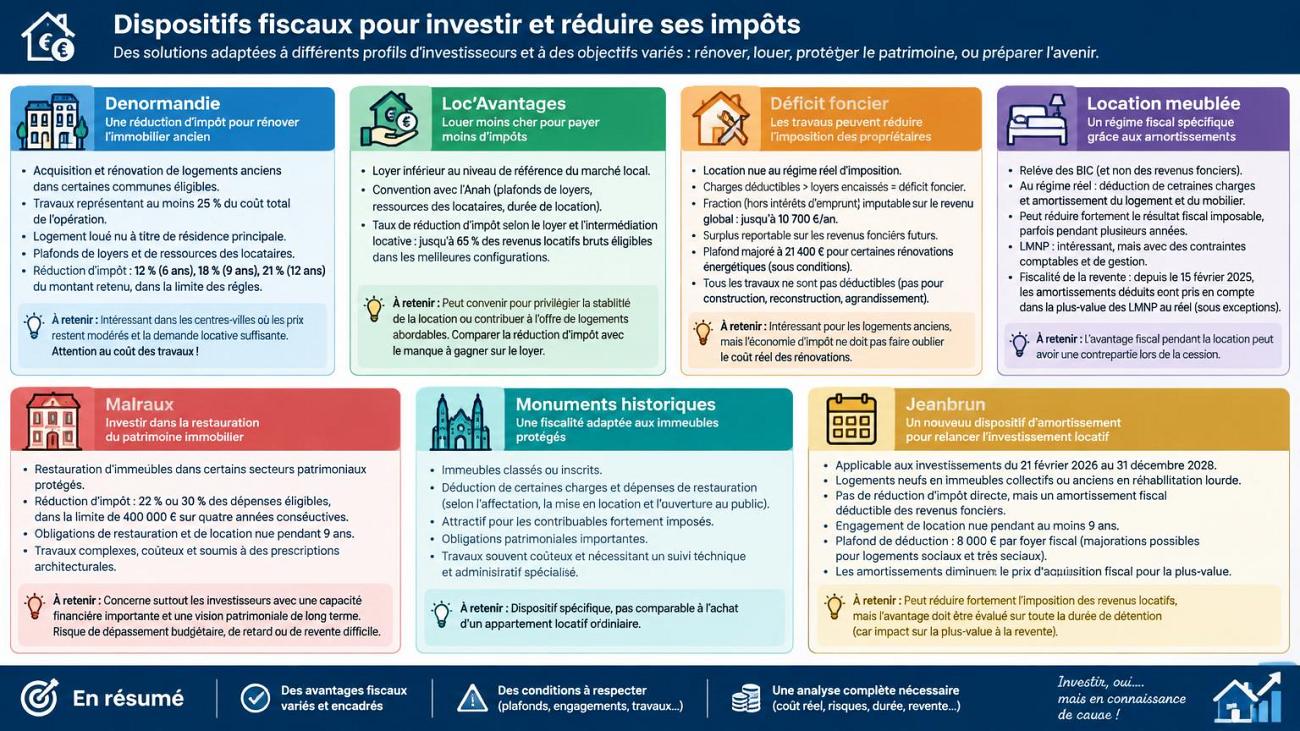
Loi Malraux : jusqu’à 120 000 euros de réduction d’impôt pour investir dans l’immobilier ancien de caractère
Investir dans un immeuble ancien situé dans un quartier historique, financer sa restauration et bénéficier d’une réduction d’impôt pouvant atteindre 120 000 euros : le dispositif Malraux présente de sérieux arguments pour les contribuables fortement imposés. Contrairement aux dispositifs Denormandie ou Loc’Avantages, la loi Malraux cible principalement la restauration d’immeubles situés dans des secteurs patrimoniaux protégés. Son avantage fiscal peut atteindre 30 % des dépenses éligibles, dans la limite de 400 000 euros de travaux sur quatre années consécutives. Mais derrière cette économie fiscale potentiellement importante se cache un investissement immobilier exigeant, souvent coûteux, dont la rentabilité dépend autant de la qualité de la restauration que du prix d’acquisition et de la demande locative.
Le dispositif Malraux, qu’est-ce que c’est ?
Le dispositif Malraux tire son nom de la loi du 4 août 1962, portée par André Malraux, alors ministre des Affaires culturelles. Son objectif initial était de favoriser la sauvegarde des quartiers anciens présentant un intérêt historique ou architectural. Le mécanisme fiscal actuel permet aux propriétaires réalisant une opération de restauration immobilière dans certains secteurs protégés de bénéficier d’une réduction d’impôt sur le revenu. Contrairement au Denormandie, qui impose notamment un montant minimal de travaux par rapport au coût de l’opération, le Malraux repose sur la localisation patrimoniale du bien et sur la réalisation d’une restauration conforme aux exigences réglementaires. Il ne suffit donc pas d’acheter un appartement ancien et de refaire sa cuisine ou sa salle de bains. Les travaux doivent s’inscrire dans une opération de restauration immobilière répondant aux critères du dispositif, sous le contrôle des autorités compétentes en matière d’urbanisme et de patrimoine.
Malraux : une réduction d’impôt de 22 % ou de 30 % selon la localisation
Le taux de réduction d’impôt dépend principalement du secteur dans lequel se trouve l’immeuble et du cadre réglementaire applicable à sa restauration. Le taux de 30 % concerne notamment certaines opérations réalisées dans les sites patrimoniaux remarquables couverts par un plan de sauvegarde et de mise en valeur approuvé, ainsi que des opérations éligibles dans les quartiers anciens dégradés ou certains quartiers conventionnés dans le cadre du renouvellement urbain. Le taux de 22 % concerne notamment certaines opérations situées dans des sites patrimoniaux remarquables bénéficiant d’un plan de valorisation de l’architecture et du patrimoine approuvé, ou relevant d’autres situations prévues par les textes. Le taux applicable doit être vérifié pour chaque opération : la présence d’un bâtiment ancien dans un centre historique ne suffit pas à garantir une réduction d’impôt de 30 %.
Malraux : combien peut-on économiser sur ses impôts ?
L’avantage fiscal est calculé sur les dépenses de restauration éligibles, dans la limite globale de 400 000 euros sur une période de quatre années consécutives. Le montant maximal théorique de réduction d’impôt atteint donc 88 000 euros avec un taux de 22 %, et 120 000 euros avec un taux de 30 %. Attention, ces montants correspondent à des plafonds globaux sur la période et non à une réduction d’impôt renouvelable chaque année. La réduction est accordée au titre des années de paiement des dépenses éligibles, sous réserve du respect des conditions fiscales.
| Taux de réduction | Travaux éligibles | Réduction d’impôt totale |
|---|---|---|
| 22 % | 100000 € | 22000 € |
| 22 % | 200000 € | 44000 € |
| 22 % | 400000 € | 88000 € |
| 30 % | 100000 € | 30000 € |
| 30 % | 200000 € | 60000 € |
| 30 % | 400000 € | 120000 € |
L’un des principaux avantages du Malraux est que sa réduction d’impôt ne relève pas du plafonnement global des niches fiscales de 10 000 euros par an pour les opérations relevant du régime actuel. Cette caractéristique explique notamment l’intérêt du dispositif pour les contribuables supportant une imposition élevée. Il ne faut cependant pas confondre absence de plafonnement global des niches fiscales et absence de limite de l’avantage Malraux : le plafond spécifique de 400 000 euros de dépenses reste applicable.
Malraux : un exemple concret d’investissement immobilier
Prenons un investisseur qui achète un appartement ancien situé dans un secteur patrimonial éligible au taux de 30 %. Le prix d’acquisition est de 180 000 euros et les travaux de restauration représentent 220 000 euros. Le coût total de l’opération atteint donc 400 000 euros, hors frais supplémentaires éventuels. La réduction d’impôt est calculée uniquement sur les travaux éligibles, soit 220 000 euros, et non sur le prix total de l’investissement. L’économie fiscale potentielle atteint ainsi 66 000 euros, répartis selon les années de paiement des travaux. Le coût économique de l’opération, après réduction d’impôt, serait théoriquement ramené à 334 000 euros, avant frais, revenus locatifs, fiscalité des loyers et financement. Encore faut-il que le contribuable puisse effectivement utiliser cet avantage fiscal. Pour le régime actuel, une fraction de réduction d’impôt non imputée faute d’impôt suffisant peut être reportée sur les trois années suivantes, dans les conditions prévues par la réglementation.
Quels logements peuvent bénéficier du dispositif Malraux ?
Le logement doit se situer dans un périmètre patrimonial éligible et faire l’objet d’une opération de restauration conforme aux exigences réglementaires. Les sites patrimoniaux remarquables, ou SPR, constituent les principaux secteurs concernés. Ces périmètres sont créés pour préserver et mettre en valeur des ensembles urbains, des villages ou des quartiers présentant un intérêt historique, architectural ou paysager. Les règles applicables aux travaux peuvent être particulièrement contraignantes, notamment lorsque les façades, les toitures, les parties communes ou certains éléments architecturaux doivent être conservés ou restaurés. Les opérations sont généralement soumises à des autorisations d’urbanisme et à l’intervention de l’architecte des Bâtiments de France. Pour l’investisseur, ces obligations peuvent augmenter le coût et la durée des travaux, mais elles contribuent également à préserver le caractère patrimonial de l’immeuble.
Malraux : une obligation de location pendant neuf ans
Pour bénéficier de la réduction d’impôt, le propriétaire doit s’engager à louer le logement nu, à usage de résidence principale, pendant au moins neuf ans. La location doit intervenir dans les délais réglementaires après l’achèvement des travaux. Contrairement aux dispositifs Denormandie ou Loc’Avantages, le Malraux n’impose pas, dans son régime général, de plafonds de loyers ou de ressources des locataires. Cette liberté constitue un avantage appréciable, particulièrement lorsque le logement est situé dans un centre-ville recherché. Elle ne dispense évidemment pas de respecter les éventuelles réglementations locales d’encadrement des loyers. La location à un membre du foyer fiscal, à un ascendant ou à un descendant du contribuable est exclue du bénéfice de l’avantage fiscal. En cas de non-respect de l’engagement locatif, l’administration peut remettre en cause la réduction d’impôt obtenue.
Malraux : un dispositif particulièrement adapté aux contribuables fortement imposés
L’absence de plafonnement global des niches fiscales constitue l’un des principaux arguments commerciaux du Malraux. Un contribuable acquittant 30 000 ou 40 000 euros d’impôt sur le revenu chaque année peut potentiellement absorber une réduction d’impôt importante, à condition que le calendrier des travaux et celui des paiements soient correctement organisés. En revanche, un ménage ne payant que quelques milliers d’euros d’impôt par an aura beaucoup plus de difficultés à utiliser pleinement l’avantage fiscal. Le report éventuel de la réduction non utilisée sur trois ans ne garantit pas qu’elle pourra être intégralement consommée. Le Malraux s’adresse donc prioritairement aux investisseurs disposant de revenus élevés, d’une fiscalité significative et d’une capacité d’épargne suffisante pour financer une opération immobilière généralement coûteuse.
Peut-on investir en Malraux via une SCPI ?
Le dispositif Malraux est également accessible par l’intermédiaire de certaines sociétés civiles de placement immobilier spécialisées, les SCPI fiscales Malraux. Dans ce cas, l’investisseur souscrit des parts d’une société qui acquiert et restaure des immeubles éligibles, puis les met en location. Cette formule permet d’accéder au dispositif sans devoir sélectionner personnellement un immeuble ni suivre directement un chantier de restauration. La réduction d’impôt est calculée sur la fraction de la souscription effectivement affectée aux dépenses de travaux éligibles, et non sur la totalité du montant investi. Une souscription de 100 000 euros ne donne donc pas automatiquement droit à 30 000 euros de réduction d’impôt. Les SCPI Malraux présentent également des contraintes importantes : frais de souscription et de gestion, durée de détention souvent longue, marché secondaire peu liquide et risque de moins-value lors de la liquidation. La réduction d’impôt ne garantit ni le capital investi ni la rentabilité finale de l’opération.
Malraux : des frais et des risques à ne pas sous-estimer
Le premier risque concerne le prix d’acquisition. Les programmes Malraux commercialisés auprès des investisseurs peuvent afficher des prix de revient élevés, notamment lorsque le vendeur propose une opération entièrement organisée, avec acquisition, travaux et accompagnement administratif. Le second risque concerne le coût de la restauration. Les bâtiments anciens présentent parfois des désordres structurels ou des contraintes patrimoniales difficiles à anticiper. Les retards de chantier peuvent également reporter la mise en location et modifier le calendrier fiscal. Le troisième risque porte sur la revente. Un appartement restauré à un coût global de 5 000 ou 6 000 euros par mètre carré ne trouvera pas nécessairement un acquéreur à ce niveau de prix, même s’il se situe dans un quartier historique. L’économie d’impôt peut alors être partiellement ou totalement absorbée par une moins-value immobilière. Enfin, les revenus locatifs restent soumis à la fiscalité des revenus fonciers et aux prélèvements sociaux applicables.
Malraux ou Denormandie : quelles différences pour l’investisseur ?
Les deux dispositifs favorisent la rénovation de l’immobilier ancien, mais leurs mécanismes fiscaux sont très différents. Le Denormandie accorde une réduction d’impôt calculée sur le prix de revient éligible de l’investissement, sous réserve notamment de réaliser des travaux représentant au moins 25 % du coût total de l’opération. Le Malraux accorde une réduction d’impôt calculée sur les seules dépenses de restauration éligibles. Le Denormandie impose des plafonds de loyers et de ressources des locataires, tandis que le Malraux n’en prévoit pas dans son régime général. Les engagements de location diffèrent également : six, neuf ou douze ans pour le Denormandie, contre neuf ans au minimum pour le Malraux. Enfin, le Denormandie entre dans le plafonnement global des niches fiscales, contrairement au Malraux actuel. Ce dernier est donc davantage destiné aux contribuables fortement imposés souhaitant réaliser un investissement patrimonial dans l’immobilier ancien de caractère.
| Critère | Malraux | Denormandie |
|---|---|---|
| Type de logement | Ancien en secteur patrimonial éligible | Ancien avec travaux en commune éligible |
| Base de la réduction | Dépenses de restauration éligibles | Prix de revient éligible |
| Taux de réduction | 22 % ou 30 % | 12 %, 18 % ou 21 % |
| Plafond fiscal spécifique | 400000 € de travaux sur 4 ans | 300000 € d’investissement par an, avec plafond au m² |
| Location minimale | 9 ans | 6 ans |
| Plafonds de loyers | Non, hors réglementation locale | Oui |
| Plafonds de ressources | Non | Oui |
| Plafonnement global des niches fiscales | Non, pour les opérations relevant du régime actuel | Oui |
| Profil d’investisseur | Fiscalité élevée, patrimoine | Investissement locatif avec rénovation |
Malraux en 2027 : faut-il privilégier l’avantage fiscal ou la valeur patrimoniale ?
Pour un investissement réalisé en 2027, le Malraux peut constituer une solution de défiscalisation intéressante, notamment pour les contribuables souhaitant réduire fortement leur impôt sur le revenu tout en acquérant un bien immobilier de caractère. Mais la fiscalité ne doit jamais constituer le premier critère de décision. Un logement bien situé, restauré dans les règles de l’art et acquis à un prix cohérent peut présenter un réel intérêt patrimonial. À l’inverse, une opération surpayée de plusieurs dizaines de milliers d’euros ne devient pas rentable simplement parce qu’elle procure une réduction d’impôt importante. Avant d’investir, il faut comparer le coût total de l’opération, avantage fiscal compris, avec la valeur de marché d’un logement équivalent déjà rénové. Il faut également estimer les loyers réellement envisageables et les charges futures. La loi Malraux peut contribuer à préserver le patrimoine architectural français tout en offrant un avantage fiscal conséquent, mais elle demeure un investissement immobilier à part entière, avec ses contraintes et ses risques.