Tous les dispositifs fiscaux pour investir et réduire ses impôts
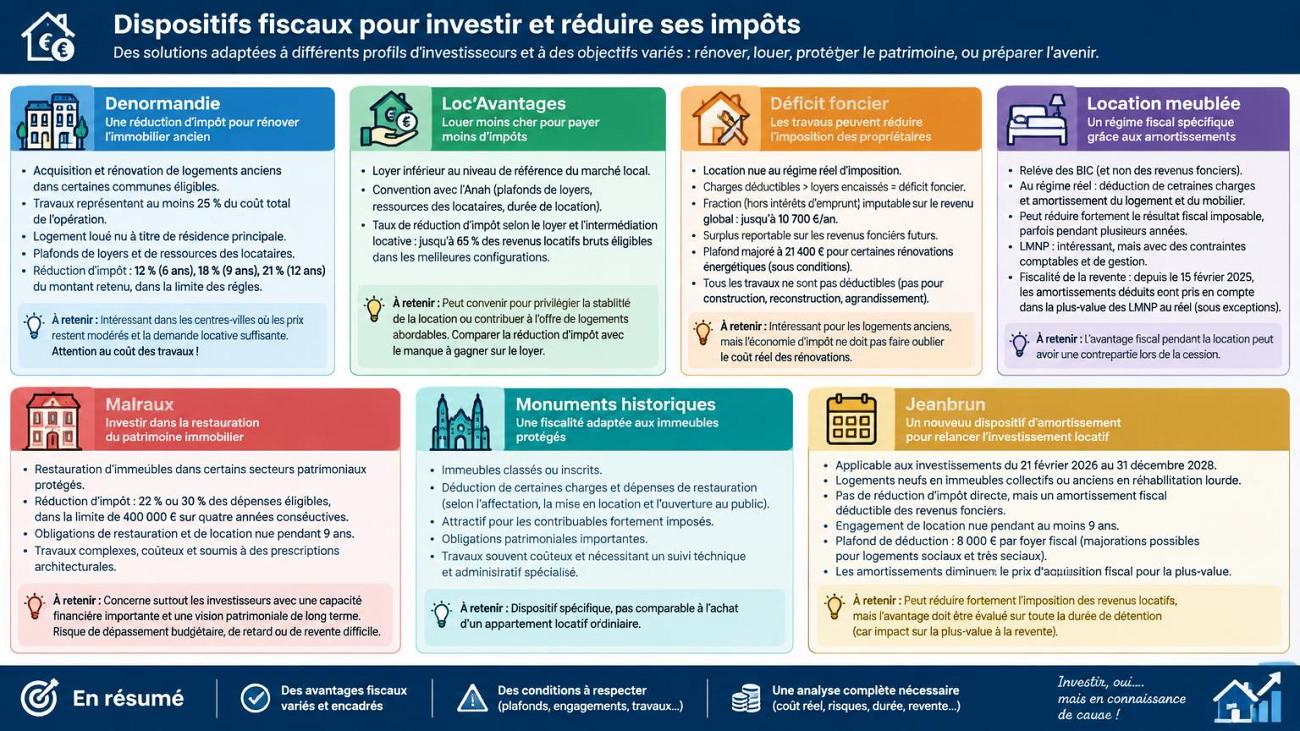
Tous les dispositifs fiscaux pour investir et réduire ses impôts. Image générée via IA sur la base du texte de l’article
Immobilier locatif : tous les dispositifs fiscaux pour investir et réduire ses impôts
Réduire ses impôts en investissant dans la pierre, la formule a de quoi séduire. Depuis plusieurs décennies, les pouvoirs publics multiplient les dispositifs fiscaux destinés à encourager la construction de logements, la rénovation de l’immobilier ancien et la mise sur le marché de logements à loyers abordables. Pinel, Denormandie, Loc’Avantages, déficit foncier, location meublée, Malraux ou encore dispositif Jeanbrun : les possibilités sont nombreuses. Mais ces avantages fiscaux répondent à des objectifs différents et s’accompagnent de contraintes parfois importantes. Surtout, une réduction d’impôt ne suffit jamais à garantir la rentabilité d’un investissement locatif.
Pourquoi existe-t-il autant de dispositifs fiscaux pour l’immobilier locatif ?
L’investissement immobilier locatif joue un rôle important dans le financement du parc de logements privés. En achetant des logements destinés à la location, les particuliers contribuent à augmenter ou à maintenir l’offre disponible. Les pouvoirs publics cherchent donc à orienter ces investissements vers certains besoins : construire dans les zones où la demande est forte, rénover les logements anciens, améliorer leur performance énergétique ou proposer des loyers accessibles aux ménages modestes. Les avantages fiscaux constituent une contrepartie aux engagements pris par les propriétaires. Ils peuvent prendre la forme d’une réduction d’impôt, d’une déduction de charges ou d’un amortissement fiscal. Leur efficacité économique reste discutée, car une partie de ces avantages peut être absorbée par des prix d’achat plus élevés ou par les coûts des travaux. Pour l’investisseur, le premier réflexe doit donc être de distinguer l’intérêt immobilier du bien de son intérêt fiscal.
Pinel : la fin d’un dispositif phare de l’immobilier neuf
Le dispositif Pinel a longtemps constitué l’un des principaux moteurs de l’investissement locatif dans le neuf. Il permettait d’obtenir une réduction d’impôt en contrepartie de l’acquisition d’un logement éligible et d’un engagement de location respectant notamment des plafonds de loyers et de ressources des locataires. Le dispositif est fermé aux nouveaux investissements depuis le 1er janvier 2025. Les investisseurs ayant réalisé une acquisition éligible avant cette date peuvent toutefois continuer à bénéficier de leur réduction d’impôt, à condition de respecter les engagements souscrits. La disparition du Pinel a privé les promoteurs immobiliers d’un argument commercial majeur. Elle a également rappelé aux investisseurs qu’un avantage fiscal peut disparaître pour les nouvelles acquisitions alors que les engagements pris dans le cadre des opérations antérieures continuent de produire leurs effets pendant plusieurs années.
Denormandie : une réduction d’impôt pour rénover l’immobilier ancien
Le dispositif Denormandie encourage l’acquisition et la rénovation de logements anciens situés dans certaines communes éligibles. Pour en bénéficier, l’investisseur doit notamment réaliser des travaux représentant au moins 25 % du coût total de l’opération retenu pour le calcul de l’avantage fiscal, respecter les conditions relatives à la nature des travaux et louer le logement nu à titre de résidence principale. Des plafonds de loyers et de ressources des locataires s’appliquent également. En métropole, la réduction d’impôt peut atteindre 12 % du montant retenu pour six années d’engagement, 18 % pour neuf ans et 21 % pour douze ans, dans les limites réglementaires. Le Denormandie peut être intéressant dans les centres-villes où les prix d’acquisition restent modérés et où la demande locative est suffisante. Mais attention au coût des travaux : une rénovation mal chiffrée peut absorber une grande partie de l’avantage fiscal.
Loc’Avantages : louer moins cher pour payer moins d’impôts
Loc’Avantages repose sur un principe simple : le propriétaire accepte de pratiquer un loyer inférieur au niveau de référence du marché local et bénéficie, en contrepartie, d’une réduction d’impôt. Le logement doit faire l’objet d’une convention avec l’Agence nationale de l’habitat (Anah), avec des engagements portant notamment sur les plafonds de loyers, les ressources des locataires et la durée de location. Le taux de réduction d’impôt dépend du niveau de loyer retenu et du recours éventuel à l’intermédiation locative. Il peut atteindre 65 % des revenus locatifs bruts éligibles dans les configurations les plus favorables. Le dispositif peut convenir à un propriétaire souhaitant privilégier la stabilité de la location ou contribuer à l’offre de logements abordables. Mais il faut comparer précisément la réduction d’impôt obtenue avec le manque à gagner lié au plafonnement du loyer.
Déficit foncier : les travaux peuvent réduire l’imposition des propriétaires
Le déficit foncier est un mécanisme fiscal applicable à la location nue relevant du régime réel d’imposition. Lorsque certaines charges déductibles dépassent les loyers encaissés, le propriétaire peut constater un déficit foncier. Sous conditions, la fraction de ce déficit qui ne provient pas des intérêts d’emprunt peut être imputée sur le revenu global dans la limite habituelle de 10 700 euros par an. Le surplus peut être reporté sur les revenus fonciers futurs selon les règles applicables. Un plafond temporairement majoré à 21 400 euros concerne certaines dépenses de rénovation énergétique éligibles, sous réserve du respect des conditions et des dates prévues par la réglementation. Tous les travaux ne sont cependant pas déductibles : les dépenses de construction, de reconstruction ou d’agrandissement ne relèvent pas du même traitement fiscal. Ce mécanisme peut être intéressant pour les propriétaires de logements anciens, mais l’économie d’impôt ne doit pas faire oublier le coût réel des rénovations.
Location meublée : un régime fiscal spécifique grâce aux amortissements
La location meublée relève en principe de la catégorie des bénéfices industriels et commerciaux (BIC), contrairement à la location nue, généralement imposée dans celle des revenus fonciers. Au régime réel, le bailleur peut déduire certaines charges et amortir comptablement les éléments éligibles du logement et du mobilier, dans les limites prévues par la réglementation. Ces amortissements peuvent réduire sensiblement le résultat fiscal imposable, parfois pendant plusieurs années. Le régime de loueur en meublé non professionnel (LMNP) présente ainsi un intérêt pour certains investisseurs, mais il s’accompagne de contraintes comptables et de gestion. La fiscalité de la revente doit également être anticipée : depuis la réforme applicable aux cessions réalisées à compter du 15 février 2025, les amortissements fiscalement déduits sont en principe pris en compte dans le calcul de la plus-value immobilière des LMNP au réel, sous réserve des exceptions légales. L’avantage fiscal pendant la location peut donc avoir une contrepartie lors de la cession.
Malraux : investir dans la restauration du patrimoine immobilier
Le dispositif Malraux s’adresse aux investisseurs participant à la restauration d’immeubles situés dans certains secteurs patrimoniaux protégés. Les dépenses de restauration éligibles peuvent ouvrir droit, selon les cas, à une réduction d’impôt de 22 % ou 30 %, dans la limite d’un plafond de dépenses de 400 000 euros sur quatre années consécutives. Le propriétaire doit respecter des obligations de restauration et de location, notamment un engagement de location nue pendant neuf ans. Les travaux peuvent être complexes, coûteux et soumis à des prescriptions architecturales exigeantes. Ce dispositif concerne donc davantage les investisseurs disposant d’une capacité financière importante et souhaitant s’inscrire dans une démarche patrimoniale de long terme. Une réduction d’impôt élevée ne doit pas masquer les risques de dépassement budgétaire, de retard de chantier ou de revente difficile.
Monuments historiques : une fiscalité adaptée aux immeubles protégés
Les immeubles classés ou inscrits au titre des monuments historiques peuvent bénéficier d’un régime fiscal spécifique permettant, sous certaines conditions, de déduire certaines charges et dépenses de restauration. Les modalités dépendent notamment de l’affectation de l’immeuble, de sa mise en location et de son éventuelle ouverture au public. Le régime peut être attractif pour les contribuables fortement imposés, mais il impose des obligations patrimoniales importantes. L’entretien et la restauration de ces bâtiments nécessitent généralement des budgets élevés, ainsi qu’un suivi technique et administratif spécialisé. Il ne s’agit donc pas d’un dispositif de défiscalisation comparable à l’achat d’un appartement locatif ordinaire.
Jeanbrun : un nouveau dispositif d’amortissement pour relancer l’investissement locatif
Le dispositif Relance logement, également appelé Jeanbrun, constitue l’une des principales nouveautés fiscales de 2026. Applicable aux investissements réalisés entre le 21 février 2026 et le 31 décembre 2028, il vise les logements neufs situés dans des immeubles collectifs ainsi que certains logements anciens faisant l’objet d’une réhabilitation lourde. Contrairement au Pinel, l’avantage ne prend pas la forme d’une réduction directe d’impôt, mais d’un amortissement fiscal déductible des revenus fonciers. Le propriétaire doit s’engager à louer le logement nu pendant au moins neuf ans, en respectant des plafonds de loyers et de ressources. La déduction annuelle au titre des amortissements est généralement plafonnée à 8 000 euros par foyer fiscal, avec des majorations possibles pour les locations sociales et très sociales. Le mécanisme peut réduire sensiblement l’imposition des revenus locatifs, mais les amortissements déduits diminuent le prix d’acquisition fiscal retenu lors du calcul de la plus-value à la revente. L’avantage doit donc être apprécié sur toute la durée de détention du logement, et non uniquement pendant les premières années.
Tableau comparatif des principaux dispositifs fiscaux immobiliers
| Dispositif | Logements concernés | Avantage fiscal | Situation en 2026 |
|---|---|---|---|
| Pinel | Neuf éligible | Réduction d’impôt | Fermé aux nouveaux investissements |
| Denormandie | Ancien avec travaux dans certaines communes | Réduction d’impôt jusqu’à 21 % en métropole | Ouvert jusqu’à fin 2027 |
| Loc’Avantages | Location nue conventionnée Anah | Réduction d’impôt sur les loyers éligibles | Ouvert jusqu’à fin 2027 |
| Jeanbrun | Neuf collectif ou ancien collectif avec réhabilitation éligible | Amortissement déductible des revenus fonciers | Ouvert jusqu’à fin 2028 |
| Déficit foncier | Location nue au régime réel | Déduction de charges et imputation de certains déficits | Applicable sous conditions |
| LMNP au réel | Location meublée | Déduction de charges et amortissements | Applicable sous conditions |
| Malraux | Immeubles patrimoniaux éligibles | Réduction d’impôt sur les travaux | Selon les opérations éligibles |
| Monuments historiques | Immeubles protégés | Déduction spécifique de certaines charges | Régime particulier |
Les dates et conditions d’accès aux trois principaux dispositifs ouverts en 2026 sont confirmées par Service-Public.
Réduction d’impôt ou déduction fiscale : ce n’est pas la même chose
La différence est fondamentale. Une réduction d’impôt de 3 000 euros vient diminuer directement l’impôt dû de 3 000 euros, sous réserve de pouvoir utiliser cet avantage. Une déduction fiscale de 3 000 euros réduit simplement le revenu imposable. Pour un contribuable imposé dans la tranche marginale de 30 %, l’économie d’impôt sur le revenu peut alors atteindre environ 900 euros, selon sa situation. Dans le cas des revenus fonciers, la diminution de l’assiette des prélèvements sociaux peut également entrer en ligne de compte. Les dispositifs fondés sur l’amortissement ou sur le déficit foncier sont donc particulièrement sensibles au niveau d’imposition du contribuable. À l’inverse, une réduction d’impôt peut présenter un intérêt plus directement mesurable, mais elle est généralement soumise à des plafonds et à des conditions strictes.
Les avantages fiscaux ne sont pas toujours cumulables
Un même logement ne peut pas bénéficier librement de plusieurs dispositifs fiscaux. Certains mécanismes sont expressément incompatibles, comme le Denormandie et l’amortissement Jeanbrun pour un même investissement. Les réductions d’impôt Denormandie et Loc’Avantages entrent par ailleurs dans le plafonnement global des niches fiscales, généralement fixé à 10 000 euros par an pour les avantages concernés. D’autres régimes, comme le Malraux ou la déduction Jeanbrun, obéissent à des règles différentes. Un investisseur bénéficiant déjà d’avantages fiscaux doit donc vérifier les possibilités de cumul et les plafonds applicables avant de s’engager. La situation est d’autant plus importante lorsque plusieurs biens immobiliers sont détenus au sein d’un même foyer fiscal.
La fiscalité de la revente est trop souvent oubliée
Les simulations commerciales mettent généralement en avant les économies d’impôt réalisées pendant la location. Beaucoup moins souvent, elles présentent les conséquences fiscales de la revente. Pourtant, cet élément peut modifier sensiblement la rentabilité finale. Dans les régimes d’amortissement, notamment le LMNP au réel et le Jeanbrun, les amortissements fiscalement déduits peuvent augmenter la plus-value imposable lors de la cession, selon les règles propres à chaque dispositif. La valeur du logement peut également avoir diminué, indépendamment de sa fiscalité. À cela s’ajoutent les frais d’acquisition, les travaux, les frais de vente et les éventuelles indemnités de remboursement anticipé du crédit. Une simulation sérieuse doit donc comparer plusieurs scénarios de revente, y compris celui d’une absence de hausse des prix immobiliers.
Quel dispositif fiscal choisir pour investir dans l’immobilier locatif ?
Le choix dépend principalement du logement recherché, du montant des travaux envisagés, de la durée de détention et de la situation fiscale de l’investisseur. Le Denormandie peut convenir à une acquisition dans l’ancien avec rénovation, dans une commune éligible. Loc’Avantages peut intéresser un propriétaire acceptant de pratiquer un loyer inférieur au marché. Le Jeanbrun s’adresse notamment aux investisseurs souhaitant acquérir un appartement neuf ou lourdement réhabilité et le louer nu sur une longue période. Le déficit foncier peut être pertinent pour un logement ancien nécessitant des travaux déductibles, tandis que le LMNP au réel répond à une logique différente, fondée sur la location meublée. Les dispositifs Malraux et monuments historiques concernent des projets patrimoniaux plus spécialisés. Aucun de ces mécanismes n’est systématiquement supérieur aux autres : leur intérêt dépend des caractéristiques de l’opération et des objectifs de l’épargnant.
La défiscalisation immobilière ne garantit jamais un bon investissement
L’économie d’impôt ne constitue qu’une composante de la rentabilité. Un logement acquis à un prix excessif, difficile à louer ou nécessitant des travaux imprévus peut se révéler décevant malgré un avantage fiscal important. Le calcul doit intégrer les loyers réellement encaissables, les charges de copropriété, la taxe foncière, les assurances, l’entretien, les périodes de vacance locative et le coût du financement. Les contraintes de loyers et de ressources des locataires doivent également être prises en compte, car elles peuvent limiter les revenus du propriétaire. Il faut enfin anticiper la fin de l’avantage fiscal, l’évolution des dépenses et les conditions de revente. La meilleure stratégie consiste à sélectionner d’abord un logement présentant de bonnes caractéristiques immobilières, puis à rechercher le régime fiscal le plus adapté.
Immobilier locatif : mieux vaut un bon investissement sans défiscalisation que l’inverse
Les dispositifs fiscaux d’incitation à l’investissement locatif peuvent contribuer à améliorer la rentabilité d’un projet et à répondre aux besoins de logements. Mais ils ne doivent jamais constituer l’unique motivation d’achat. Les règles changent, les avantages sont plafonnés et les engagements de location peuvent être contraignants. Le prix d’acquisition, l’emplacement, la qualité du logement et la demande locative restent les véritables fondamentaux. Une réduction d’impôt peut améliorer une bonne opération immobilière. Elle ne sauvera pas nécessairement une mauvaise acquisition. **Le premier objectif d’un investissement locatif doit rester de construire un patrimoine rentable et durable. La défiscalisation vient ensuite, comme un avantage supplémentaire, et non comme une finalité.**